¿El seguro vehicular cubre los daños por inundaciones? Esto deben revisar los conductores
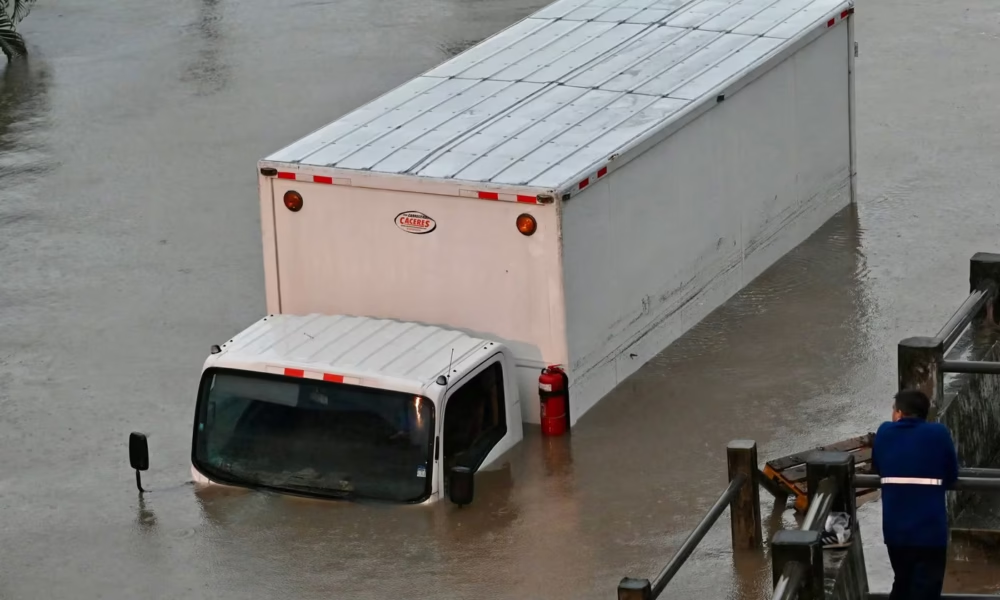
Las lluvias intensas que afectan a distintas zonas de Ecuador han dejado vehículos atrapados o sumergidos en calles inundadas, pasos a desnivel y túneles. Frente a estos escenarios, una de las principales inquietudes de los conductores es si sus seguros cubren los daños ocasionados por el agua y otros fenómenos naturales.
Table Of Content
La respuesta depende de la póliza contratada. Patricio Salas, secretario ejecutivo de la Federación Ecuatoriana de Empresas de Seguros (Fedeseg), explicó que existen alternativas de cobertura para automotores frente a eventos climáticos severos, como inundaciones, deslaves y deslizamientos de tierra.
Sin embargo, no todos los contratos ofrecen la misma protección. Por eso, los propietarios deben revisar las condiciones de su seguro y confirmar qué riesgos están incluidos, cuáles son los límites de indemnización y qué exclusiones podrían aplicarse.
¿Qué pólizas cubren los daños por inundaciones?
Las pólizas de cobertura amplia o conocidas como “todo riesgo” pueden contemplar daños ocasionados por inundaciones y otros desastres naturales, de acuerdo con las condiciones establecidas en el contrato.
En cambio, algunos seguros ofrecen protección más limitada y se concentran en determinados eventos, como pérdidas por robo o choques. En esos casos, los daños provocados por el agua no necesariamente están cubiertos.
Por esta razón, contar con un seguro vehicular no garantiza que cualquier afectación causada por las lluvias será indemnizada. La compañía debe evaluar el siniestro y determinar si corresponde aplicar la cobertura contratada.
La recomendación del sector asegurador es verificar las cláusulas antes de que se presenten las emergencias climáticas.
Precauciones para vehículos híbridos y eléctricos
Los automóviles híbridos y eléctricos también pueden sufrir daños importantes cuando quedan sumergidos. El agua puede afectar sus componentes eléctricos y sistemas de alta tensión, lo que requiere una revisión especializada.
BAIC Ecuador, empresa respaldada en el país por el Grupo Ayasa, recomienda que, si uno de estos vehículos resulta inundado, no se intente encenderlo ni conectarlo a un cargador hasta que sea revisado por personal especializado.
Algunos modelos incorporan sistemas de asistencia a la conducción, control de tracción o modos específicos para atravesar tramos con agua. No obstante, sus capacidades técnicas tienen límites y no garantizan que el vehículo pueda circular sin daños por cualquier zona inundada.
Los seguros vehiculares registraron $225,4 millones en primas
Entre enero y junio de 2026, los seguros para vehículos alcanzaron $225,4 millones en primas netas emitidas, un incremento del 6,5 % frente al mismo periodo de 2025.
Este ramo se ubicó como el segundo más contratado en el país, después del seguro de vida colectiva.
Por su parte, la cobertura de incendio y líneas aliadas registró $155 millones durante el mismo semestre, con un crecimiento interanual del 5,7 %. Este segmento protege determinados bienes e infraestructuras frente a riesgos contemplados en las pólizas, entre ellos inundaciones, crecidas de ríos y deslaves.
En términos generales, el mercado asegurador ecuatoriano registró $1.261 millones en primas netas emitidas durante el primer semestre de 2026, un crecimiento del 6 % frente a los $1.189,7 millones del mismo periodo de 2025.
¿Qué deben hacer los conductores ante una inundación?
Ante el riesgo de lluvias intensas, los propietarios deben consultar a su aseguradora si su contrato incluye daños por inundación y otros fenómenos naturales. También deben conocer los deducibles, los límites de cobertura y los pasos necesarios para notificar un siniestro.
Si el vehículo queda inundado, es importante documentar los daños cuando sea seguro hacerlo y comunicarse con la compañía para recibir instrucciones. En automóviles híbridos y eléctricos, no se debe intentar encender el vehículo ni conectarlo a un cargador antes de una revisión especializada.
La prevención es fundamental para reducir los riesgos durante la temporada lluviosa. No obstante, la indemnización dependerá de las condiciones específicas de cada póliza y de la evaluación del siniestro por parte de la aseguradora.
Fuente: El Universo


¡Sin comentarios! Sé el primero.