
Avances de efectivo con tarjetas de crédito crecen 26 % en Ecuador y alertan sobre el costo de endeudarse
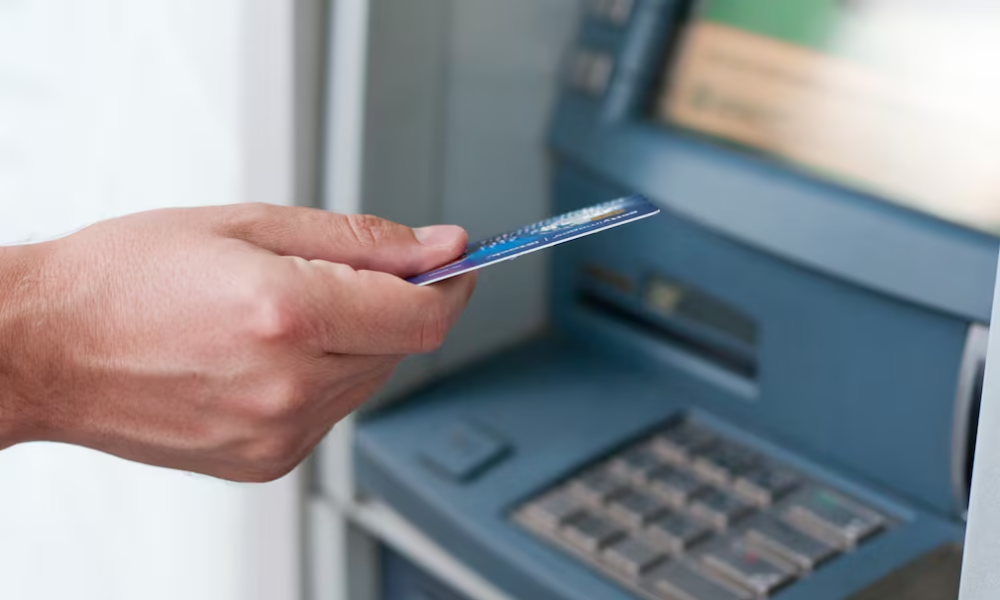
El uso de avances de efectivo mediante tarjetas de crédito mantiene una tendencia creciente en Ecuador. Según cifras de la Superintendencia de Bancos, citadas por El Universo, el monto de estas operaciones aumentó un 26 % en julio de 2026 frente al mismo mes de 2025.
Table Of Content
El crecimiento se observó desde el inicio del año y se aceleró durante los últimos meses analizados. En enero, el monto de los avances aumentó un 12 % interanual, mientras que en mayo la variación llegó al 16 %. La expansión fue más pronunciada en junio y julio.
Durante julio, el monto de las operaciones alcanzó los $444.068.999, una evolución que, según el consultor económico-financiero Juan Carlos Jácome, refleja no solo una mayor utilización de este producto, sino también un incremento en el valor promedio solicitado por los usuarios.
Tres instituciones concentran cerca del 65 % de los avances
El análisis señala que Banco del Pacífico, Diners y Banco Pichincha concentran, en promedio, aproximadamente el 65 % del monto de los avances de efectivo realizados con tarjetas de crédito.
Jácome considera que parte del crecimiento podría estar relacionado con las estrategias comerciales de las instituciones financieras y con una mayor demanda de liquidez por parte de determinados segmentos de clientes.
Según el especialista, algunos usuarios reciben ofertas de avances de efectivo con tasas de interés que oscilan entre el 12,50 % y el 15,60 %, además de opciones de diferimiento de hasta 48 meses.
Aunque este mecanismo permite obtener dinero utilizando el cupo disponible de la tarjeta, los costos del financiamiento y los cargos adicionales pueden elevar el valor que finalmente debe pagar el cliente.
¿Cuánto cuesta un avance de efectivo?
El coach financiero Andrés Mórtola explicó que los avances de efectivo deben reservarse, de preferencia, para situaciones de emergencia, debido a los intereses y cargos que pueden generar.
Como ejemplo, planteó un avance de $1.000 financiado durante aproximadamente 12 meses, con una tasa nominal del 15,60 %. Bajo esas condiciones, la cuota mensual sería de alrededor de $90,54 y el total pagado al finalizar el periodo alcanzaría aproximadamente $1.086,50, sin considerar otros recargos.
Si se agregan determinados cargos aplicados por algunas instituciones, el desembolso total podría llegar a unos $1.137,80, según el cálculo presentado por el especialista.
Este ejemplo muestra la importancia de revisar no solo la tasa de interés, sino también las comisiones, los impuestos y las condiciones de pago antes de aceptar un avance.
¿Cuándo puede convertirse en una señal de sobreendeudamiento?
Los expertos advierten que el riesgo aparece cuando los avances dejan de utilizarse para resolver una emergencia puntual y comienzan a financiar gastos recurrentes, como alimentación, servicios básicos u otras obligaciones.
El problema puede convertirse en un ciclo de endeudamiento: una persona solicita dinero para cubrir una necesidad inmediata, destina parte de sus siguientes ingresos a pagar esa deuda y luego vuelve a necesitar efectivo, por lo que solicita otro avance.
Esta dinámica reduce la liquidez disponible y puede dificultar el cumplimiento de otras obligaciones financieras.
Recomendaciones para manejar las tarjetas de crédito
Para reducir los riesgos, los especialistas recomiendan elaborar un presupuesto mensual que permita comparar los ingresos con los gastos y las deudas pendientes.
También aconsejan utilizar los avances de efectivo únicamente cuando exista una necesidad urgente y, cuando sea posible, cancelar la obligación en el menor tiempo posible para limitar los costos financieros.
Antes de aceptar una oferta, es importante revisar la tasa de interés, los cargos adicionales, el plazo de financiamiento y el valor total que se deberá pagar. La disponibilidad de cupo en una tarjeta no significa necesariamente que el usuario tenga capacidad económica para asumir una nueva deuda.
El crecimiento de estas operaciones refleja una mayor utilización de este mecanismo de financiamiento en Ecuador. Sin embargo, los especialistas subrayan que su conveniencia depende de la capacidad de pago de cada persona y de los costos asociados a la operación.
Fuente: El Universo

¡Sin comentarios! Sé el primero.