Sector bananero aporta alrededor de $500 millones en impuestos y aclara cómo funciona el impuesto a la renta único
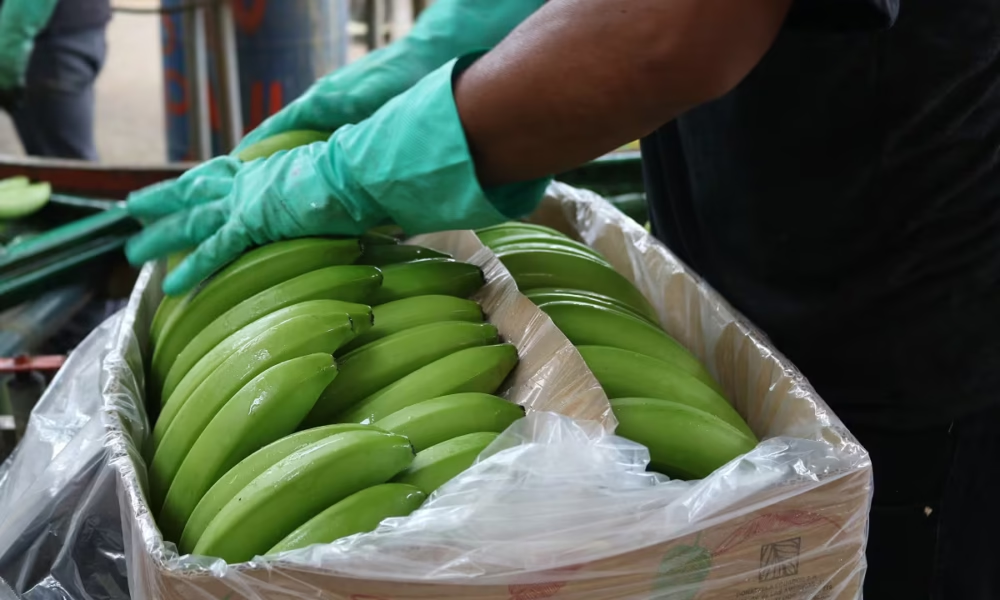
El sector bananero ecuatoriano aporta cientos de millones de dólares al Estado a través de distintos tributos que se aplican a la producción, comercialización y exportación de la fruta.
Table Of Content
Según cifras citadas por El Universo, la carga impositiva de la cadena bananera alcanza aproximadamente $1,33 por cada caja exportada, de acuerdo con Richard Salazar, director ejecutivo de la Asociación de Comercialización y Exportación de Banano del Ecuador (Acorbanec).
Con base en ese cálculo y en las 377,31 millones de cajas exportadas durante 2025, el sector habría generado más de $500 millones en impuestos durante ese año. En los primeros ocho meses de 2026, la recaudación asociada a la cadena bananera se estimó en alrededor de $375 millones.
¿Qué impuestos paga el sector bananero?
La carga tributaria señalada por Acorbanec está compuesta por diferentes obligaciones.
El rubro de mayor peso corresponde al IVA, que representa aproximadamente $0,52 por caja. Le sigue el Impuesto a la Renta Único (IRU), con unos $0,25 por caja.
También constan otros pagos vinculados a la actividad:
- Aporte patronal: $0,16 por caja.
- Impuesto a la Salida de Divisas (ISD): $0,13.
- Fondos de reserva: $0,11.
- Retenciones en la fuente: alrededor de $0,08.
- Otros tributos y contribuciones: aproximadamente $0,08.
En conjunto, estos rubros conforman la carga tributaria que el sector atribuye a cada caja exportada.
¿Qué es el Impuesto a la Renta Único del sector bananero?
El sector bananero no tributa bajo el mismo esquema general de Impuesto a la Renta aplicado a la mayoría de sociedades.
La legislación ecuatoriana establece un Impuesto a la Renta Único para las actividades del sector bananero, que incluye los ingresos provenientes de la producción y venta local de banano y las exportaciones de banano producido en Ecuador, además de otras musáceas.
De acuerdo con la normativa publicada por el Servicio de Rentas Internas (SRI), este impuesto se calcula sobre bases específicas determinadas para la actividad bananera y contempla tarifas diferenciadas para productores y exportadores.
¿Por qué algunas empresas aparecen con $0 en el Régimen General?
La explicación resulta importante a raíz de cuestionamientos realizados sobre los registros tributarios de Noboa Trading Co TCN S.A.
En una consulta pública del SRI aparece un valor de $0 en la casilla de Impuesto a la Renta Causado del Régimen General para esa empresa durante varios años.
Sin embargo, los comprobantes oficiales citados por El Universo muestran que la compañía registró pagos por concepto del Impuesto a la Renta Único del sector bananero por $9.330.098,55 entre 2020 y 2025.
Los pagos registrados fueron:
- 2020: $767.946.
- 2021: $1.236.767,85.
- 2022: $1.905.401,99.
- 2023: $2.073.520,14.
- 2024: $1.781.677,38.
- 2025: $1.564.785,19.
Por lo tanto, el registro de $0 en el régimen general no implica que la empresa no haya pagado el impuesto correspondiente a su actividad bananera.
¿Cómo se calcula el impuesto?
La normativa vigente establece mecanismos específicos para productores y exportadores.
Para la producción y venta local de banano, la tarifa puede llegar hasta el 2 % del valor de facturación de las ventas brutas, bajo las condiciones establecidas en la Ley de Régimen Tributario Interno.
En el caso de la exportación de banano, la normativa establece una tarifa del 3 % sobre la base de cálculo correspondiente al valor de exportación FOB, considerando las deducciones y condiciones previstas en la legislación.
El SRI también establece que el impuesto se declara y paga mensualmente bajo los mecanismos determinados por la administración tributaria.
Un impuesto creado hace más de una década
El Impuesto a la Renta Único para el sector bananero fue creado en 2011. Posteriormente, el esquema fue modificado mediante distintas reformas tributarias.
El régimen fue establecido originalmente con una tarifa del 2 % y posteriormente incorporó modificaciones para incluir a los exportadores y establecer diferentes bases de cálculo.
En 2019 se introdujeron nuevas reglas mediante la Ley de Simplificación y Progresividad Tributaria, entre ellas mecanismos relacionados con las tarifas y las buenas prácticas agrícolas. El SRI señala que los productores pueden acceder a reducciones de la tarifa bajo determinadas condiciones.
El régimen especial tiene vigencia hasta diciembre de 2026
Según la información publicada por El Universo, el marco legal vigente contempla la aplicación del régimen especial hasta diciembre de 2026.
El sector bananero busca que este mecanismo tributario se mantenga de manera permanente, bajo el argumento de que permite una recaudación mensual y facilita la planificación financiera de productores y exportadores.
Mientras tanto, Ecuador mantiene este esquema diferenciado para una de sus principales actividades agrícolas y exportadoras, con obligaciones tributarias que se liquidan mediante el régimen específico establecido para el banano.
Fuente: El Universo y Servicio de Rentas Internas (SRI).


¡Sin comentarios! Sé el primero.